「締めてみたら赤字だった」。工事が終わったあとにそう気づくケースは、決して珍しくありません。見積もりの段階で粗利を計算したはずなのに、なぜ実際の利益とズレてしまうのでしょうか。
原価管理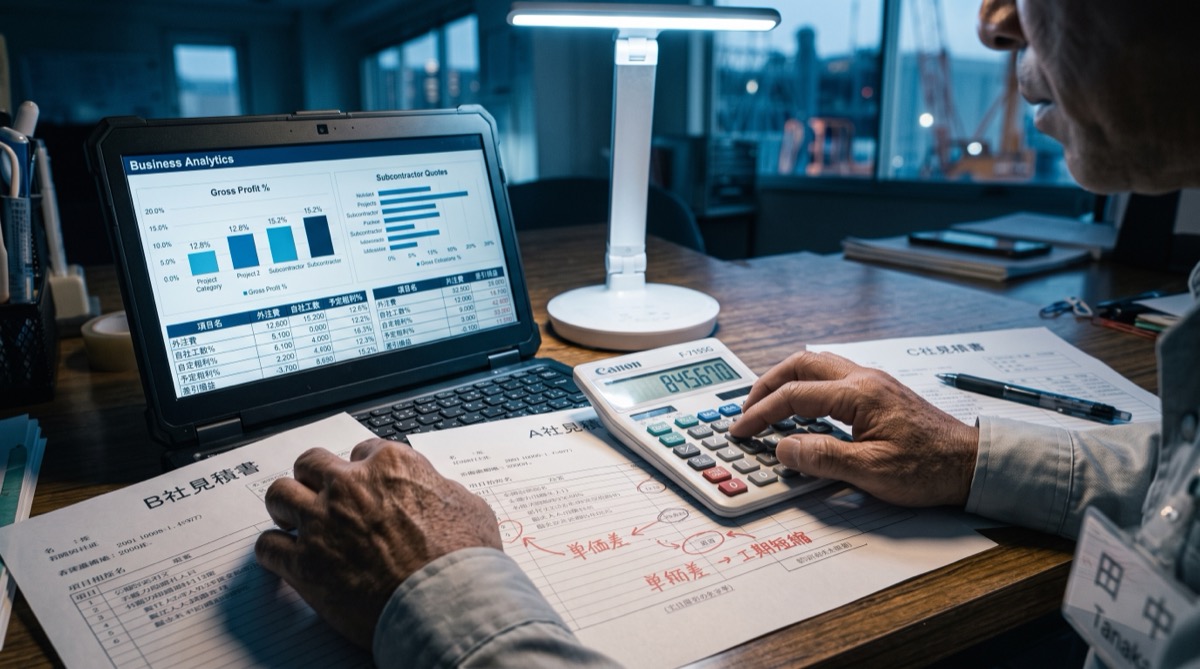
見積もり作成時の粗利計算、どこで差がつくか
CONOC編集部 ・ 2026/9/1
粗利計算がズレる典型的なパターン
見積もり時の粗利計算がズレる原因は、いくつかのパターンに分かれます。もっとも多いのは、下請け業者からの見積もり金額をそのまま原価として扱い、そこに一律の粗利率をかけて終わりにしてしまうケースです。
実際には、項目によって適正な粗利率は異なります。材料費が中心の項目と、労務費が中心の項目では、リスクの取り方も変わってきます。すべてに同じ粗利率をかけると、利益が出やすい項目で機会損失が生まれ、逆に利益が出にくい項目で赤字リスクを抱えることになります。
一括設定と個別設定、どちらが正しいか
粗利率の設定には「全体に一括で反映する方法」と「項目ごとに個別で設定する方法」の2つがあります。どちらが正しいというわけではなく、案件の性質によって使い分けるべきものです。
小規模で項目数が少ない工事であれば、一括設定でも大きなズレは生じにくいでしょう。一方、下請け業者が複数関わる大規模な工事や、材料費の変動が大きい工事では、項目ごとに粗利率を調整しないと、全体の利益が想定と大きく変わってしまいます。
問題は、案件ごとにこの判断と再計算をする手間です。個別設定の方が精度は高くても、項目数が多いほど計算の手間が増え、結局は一括設定で済ませてしまう、という現場も多いのではないでしょうか。
粗利計算に潜む見落としがちなコスト
粗利計算でもう一つ見落とされがちなのが、下請け業者への支払い条件や、追加で発生しやすい諸経費です。材料費や労務費は見積書に明記されていても、運搬費や廃材処分費といった付随コストが漏れていると、想定していた粗利は簡単に目減りします。
過去の類似案件で実際にどれだけ利益が出たかを振り返り、見積もり時の粗利率設定に反映させる。この地道な積み重ねが、粗利計算の精度を上げる近道です。
粗利計算の手間を減らしながら精度を上げる
本来であれば、項目ごとに丁寧な粗利計算をする方が望ましいものの、それには時間がかかります。下請け見積書を自社の見積書にそのまま反映しつつ、全体への一括設定と項目ごとの個別設定を状況に応じて切り替えられれば、精度と手間のバランスが取りやすくなります。
「締めてから赤字」に気づくのではなく、見積もりの時点で利益の見立てを正確にしておくこと。それが、経営を安定させる最初の一歩です。
その転記作業、AIに一度やらせてみませんか。
下見積をアップロードするだけで自社見積書の原価欄に自動転記、あとは粗利率を一括設定するだけで客出し見積書が完成。実際の見積書で読み取り精度を試してみてください。
見積もりデモを試す(会員登録不要・無料)