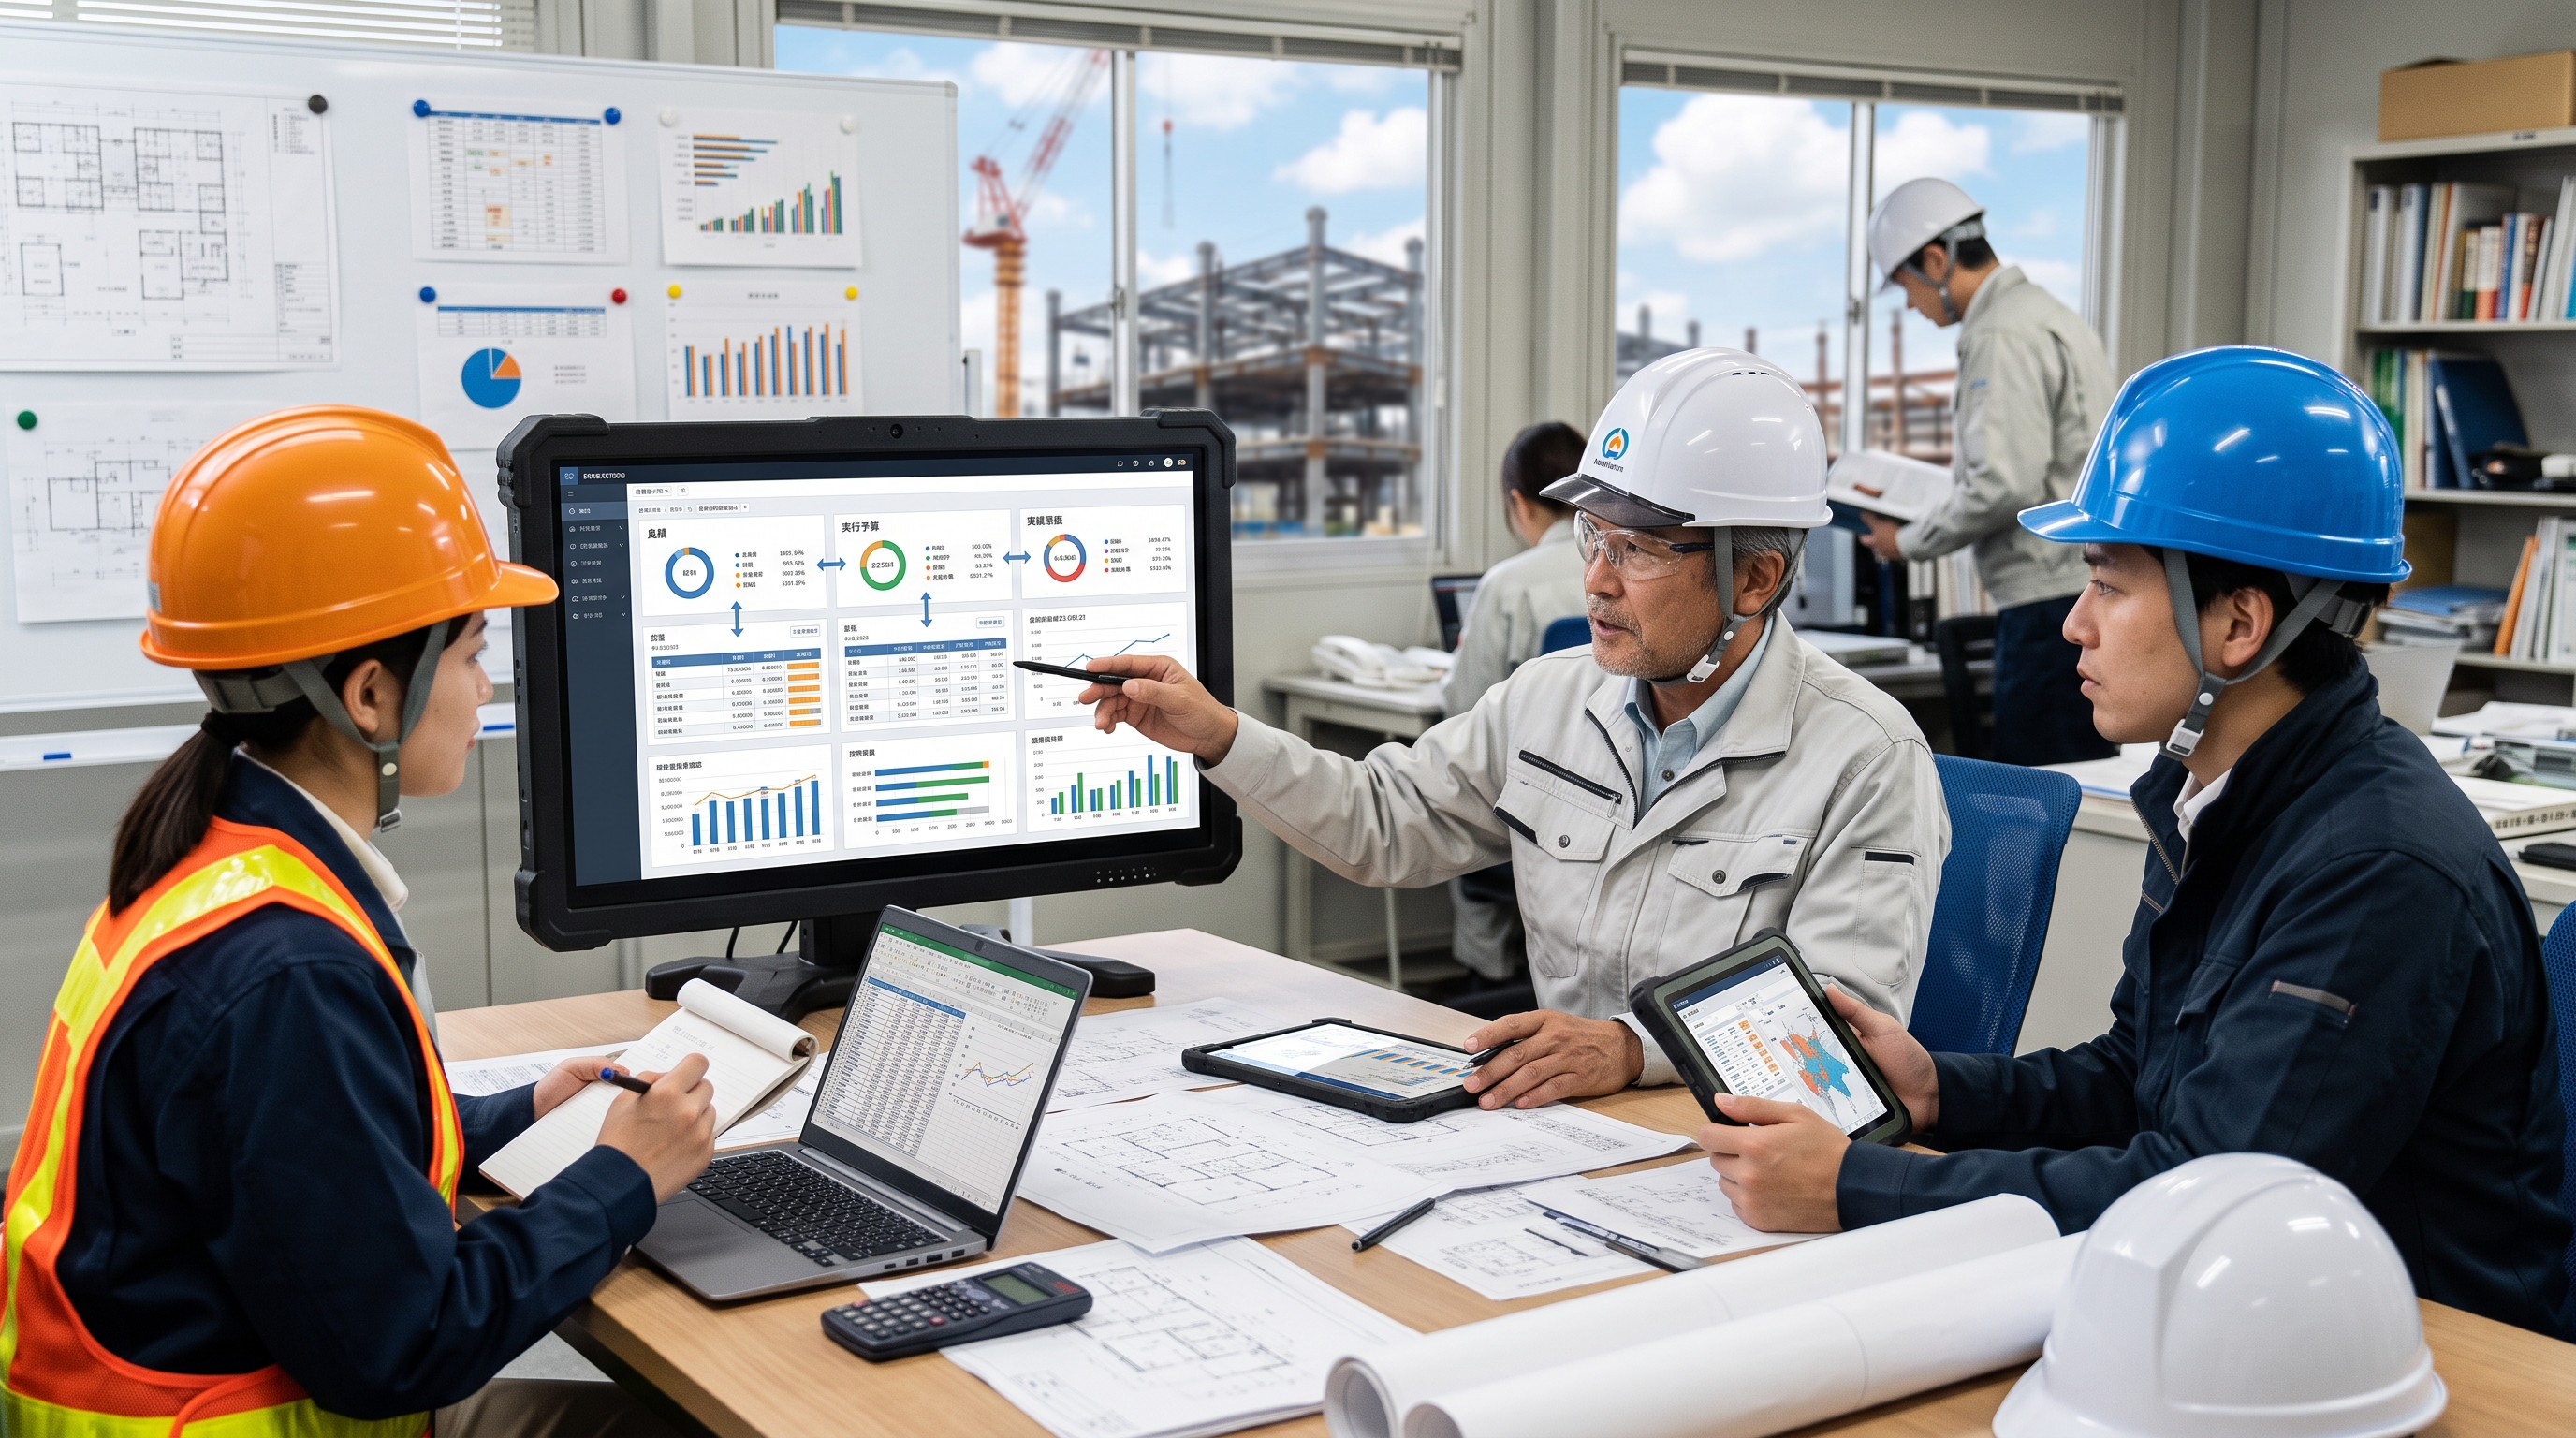
「見積原価」と「実行予算」、どちらも工事にかかる費用を示す数字ですが、性質は異なります。この違いを曖昧にしたまま運用していると、どちらの数字を信じればよいか分からなくなり、原価管理そのものが機能しなくなります。両者の役割を正しく理解し、見積原価から実行予算へと正確にブレイクダウンする手順を身につけることが、原価管理の基礎になります。
原価管理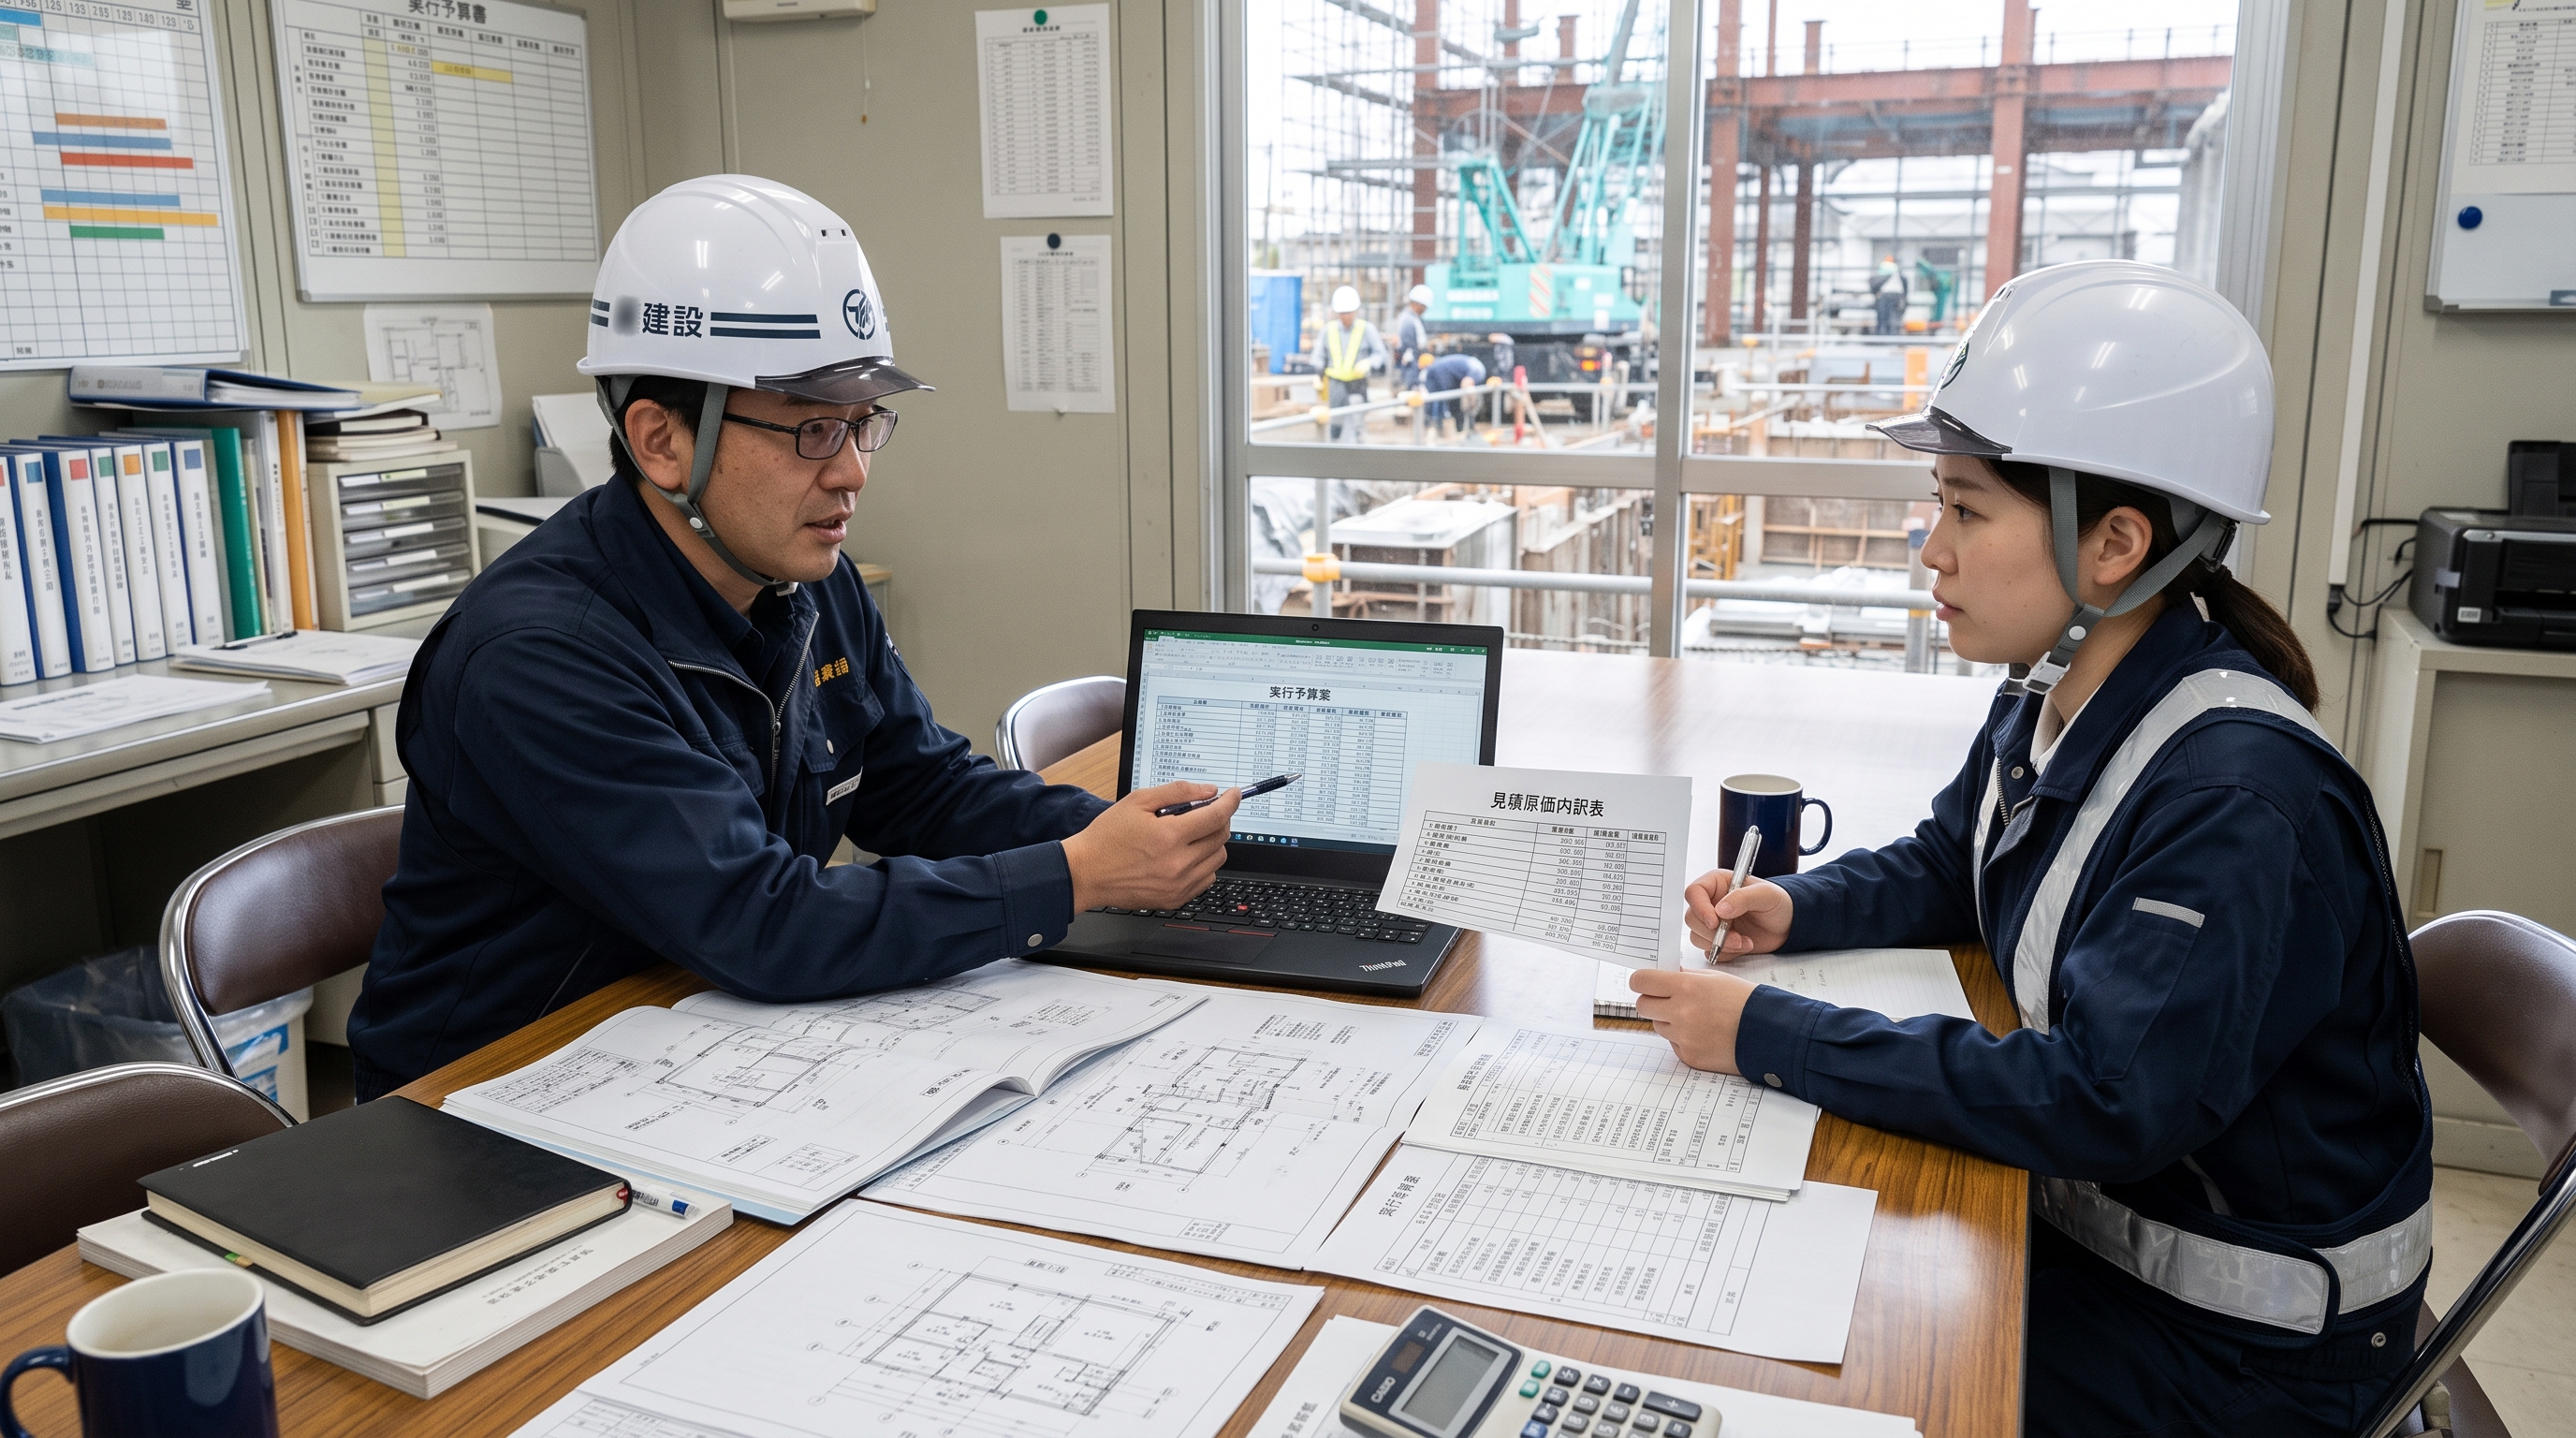
「見積原価」と「実行予算」の違いと正しいブレイクダウンの手順
CONOC編集部 ・ 2026/9/11
見積原価は「受注のための概算」
見積原価は、受注可否や粗利を判断するために、限られた情報と時間の中で組み立てる概算の原価です。下請けからの参考見積もりや過去の類似案件の単価をベースに、ある程度の余裕を持たせて算出することが一般的です。この段階ではすべての発注先が確定しているわけではなく、あくまで受注判断のための目安として扱うべき数字です。見積原価の精度が低くても、受注の可否を判断できる程度の精度があれば、この段階では十分だと割り切ることも必要です。
実行予算は「着工後に確定させる管理基準」
実行予算は、実際に発注する下請け業者や資材の単価が確定した段階で組み直す、施工中の原価管理の基準になる数字です。見積原価をそのまま実行予算として使い続けると、実態とのズレに気づけないまま工事が進んでしまいます。実行予算は、着工前に一度確定させて終わりではなく、契約変更や追加工事が発生するたびに更新していく前提で運用する必要があります。この「更新し続ける」という前提を社内で共有できているかどうかが、原価管理の質を大きく左右します。
二つの数字を混同すると起きること
見積原価と実行予算を区別せずに同じ数字として扱っていると、原価が膨らんでいることに気づくタイミングが遅れます。特に、見積もり時に想定していた下請け単価と、実際に発注した単価が違う場合、その差分がどこにも記録されないまま工事が進んでしまうことがあります。この状態が積み重なると、工事完了後に初めて赤字に気づくという事態を招きます。
ブレイクダウンの手順
見積原価から実行予算へのブレイクダウンは、まず工種ごとに項目を分解し、それぞれについて確定単価を当てはめ直すところから始まります。次に、発注先が決まった項目から順に実行予算の数字を確定させ、未確定の項目には暫定単価を仮置きしておきます。このとき、見積段階の項目構成をそのまま流用できると、作業の手間もミスも大きく減らせます。見積書と実行予算表の項目構成をそろえておくことが、スムーズな移行の鍵になります。項目構成が違っていると、どの見積もり項目がどの実行予算項目に対応するのかを毎回考え直す必要が生じ、時間もミスも増えてしまいます。
項目構成をそろえることが精度を生む
見積書、実行予算、実績原価の三つを同じ項目構成で管理できていれば、どの段階でどれだけ数字が変わったのかを追跡できます。項目構成がバラバラなままでは、この追跡自体ができず、原価管理が形だけのものになってしまいます。項目構成をそろえる作業は地味ですが、原価管理の精度を底上げする最も基本的な取り組みだと言えます。
ブレイクダウンを誰が担うかも決めておく
見積原価から実行予算への移行作業を、誰がどのタイミングで行うのかを明確にしておくことも重要です。担当者が曖昧なままだと、着工後もしばらく見積原価のまま運用されてしまい、実行予算としての機能を果たせない期間が生まれてしまいます。
運用を定着させるための最初の一歩
ここまで挙げてきた工夫は、どれも一度に完璧を目指す必要はありません。まずは自社で最も原価管理の課題が大きいと感じる部分から手をつけ、小さく試して効果を確認しながら広げていくやり方が現実的です。完璧な仕組みを最初から作ろうとすると、運用が複雑になりすぎて現場に定着しないまま終わってしまうことも少なくありません。まずは一つの現場、一つの案件から始め、うまくいった部分を標準化して他の案件にも展開していく。この地道な積み重ねが、原価管理の精度を継続的に高めていく最も確実な道筋です。
その転記作業、AIに一度やらせてみませんか。
下見積をアップロードするだけで自社見積書の原価欄に自動転記、あとは粗利率を一括設定するだけで客出し見積書が完成。実際の見積書で読み取り精度を試してみてください。
見積もりデモを試す(会員登録不要・無料)