見積書に記載する諸経費や法定福利費は、金額の根拠が曖昧なまま「一式」で処理されがちな項目です。しかし近年、法定福利費を内訳明示することが業界全体で求められるようになっており、算出根拠を持たない見積書は、元請けや施主からの信頼を損ねるリスクがあります。
見積書の作り方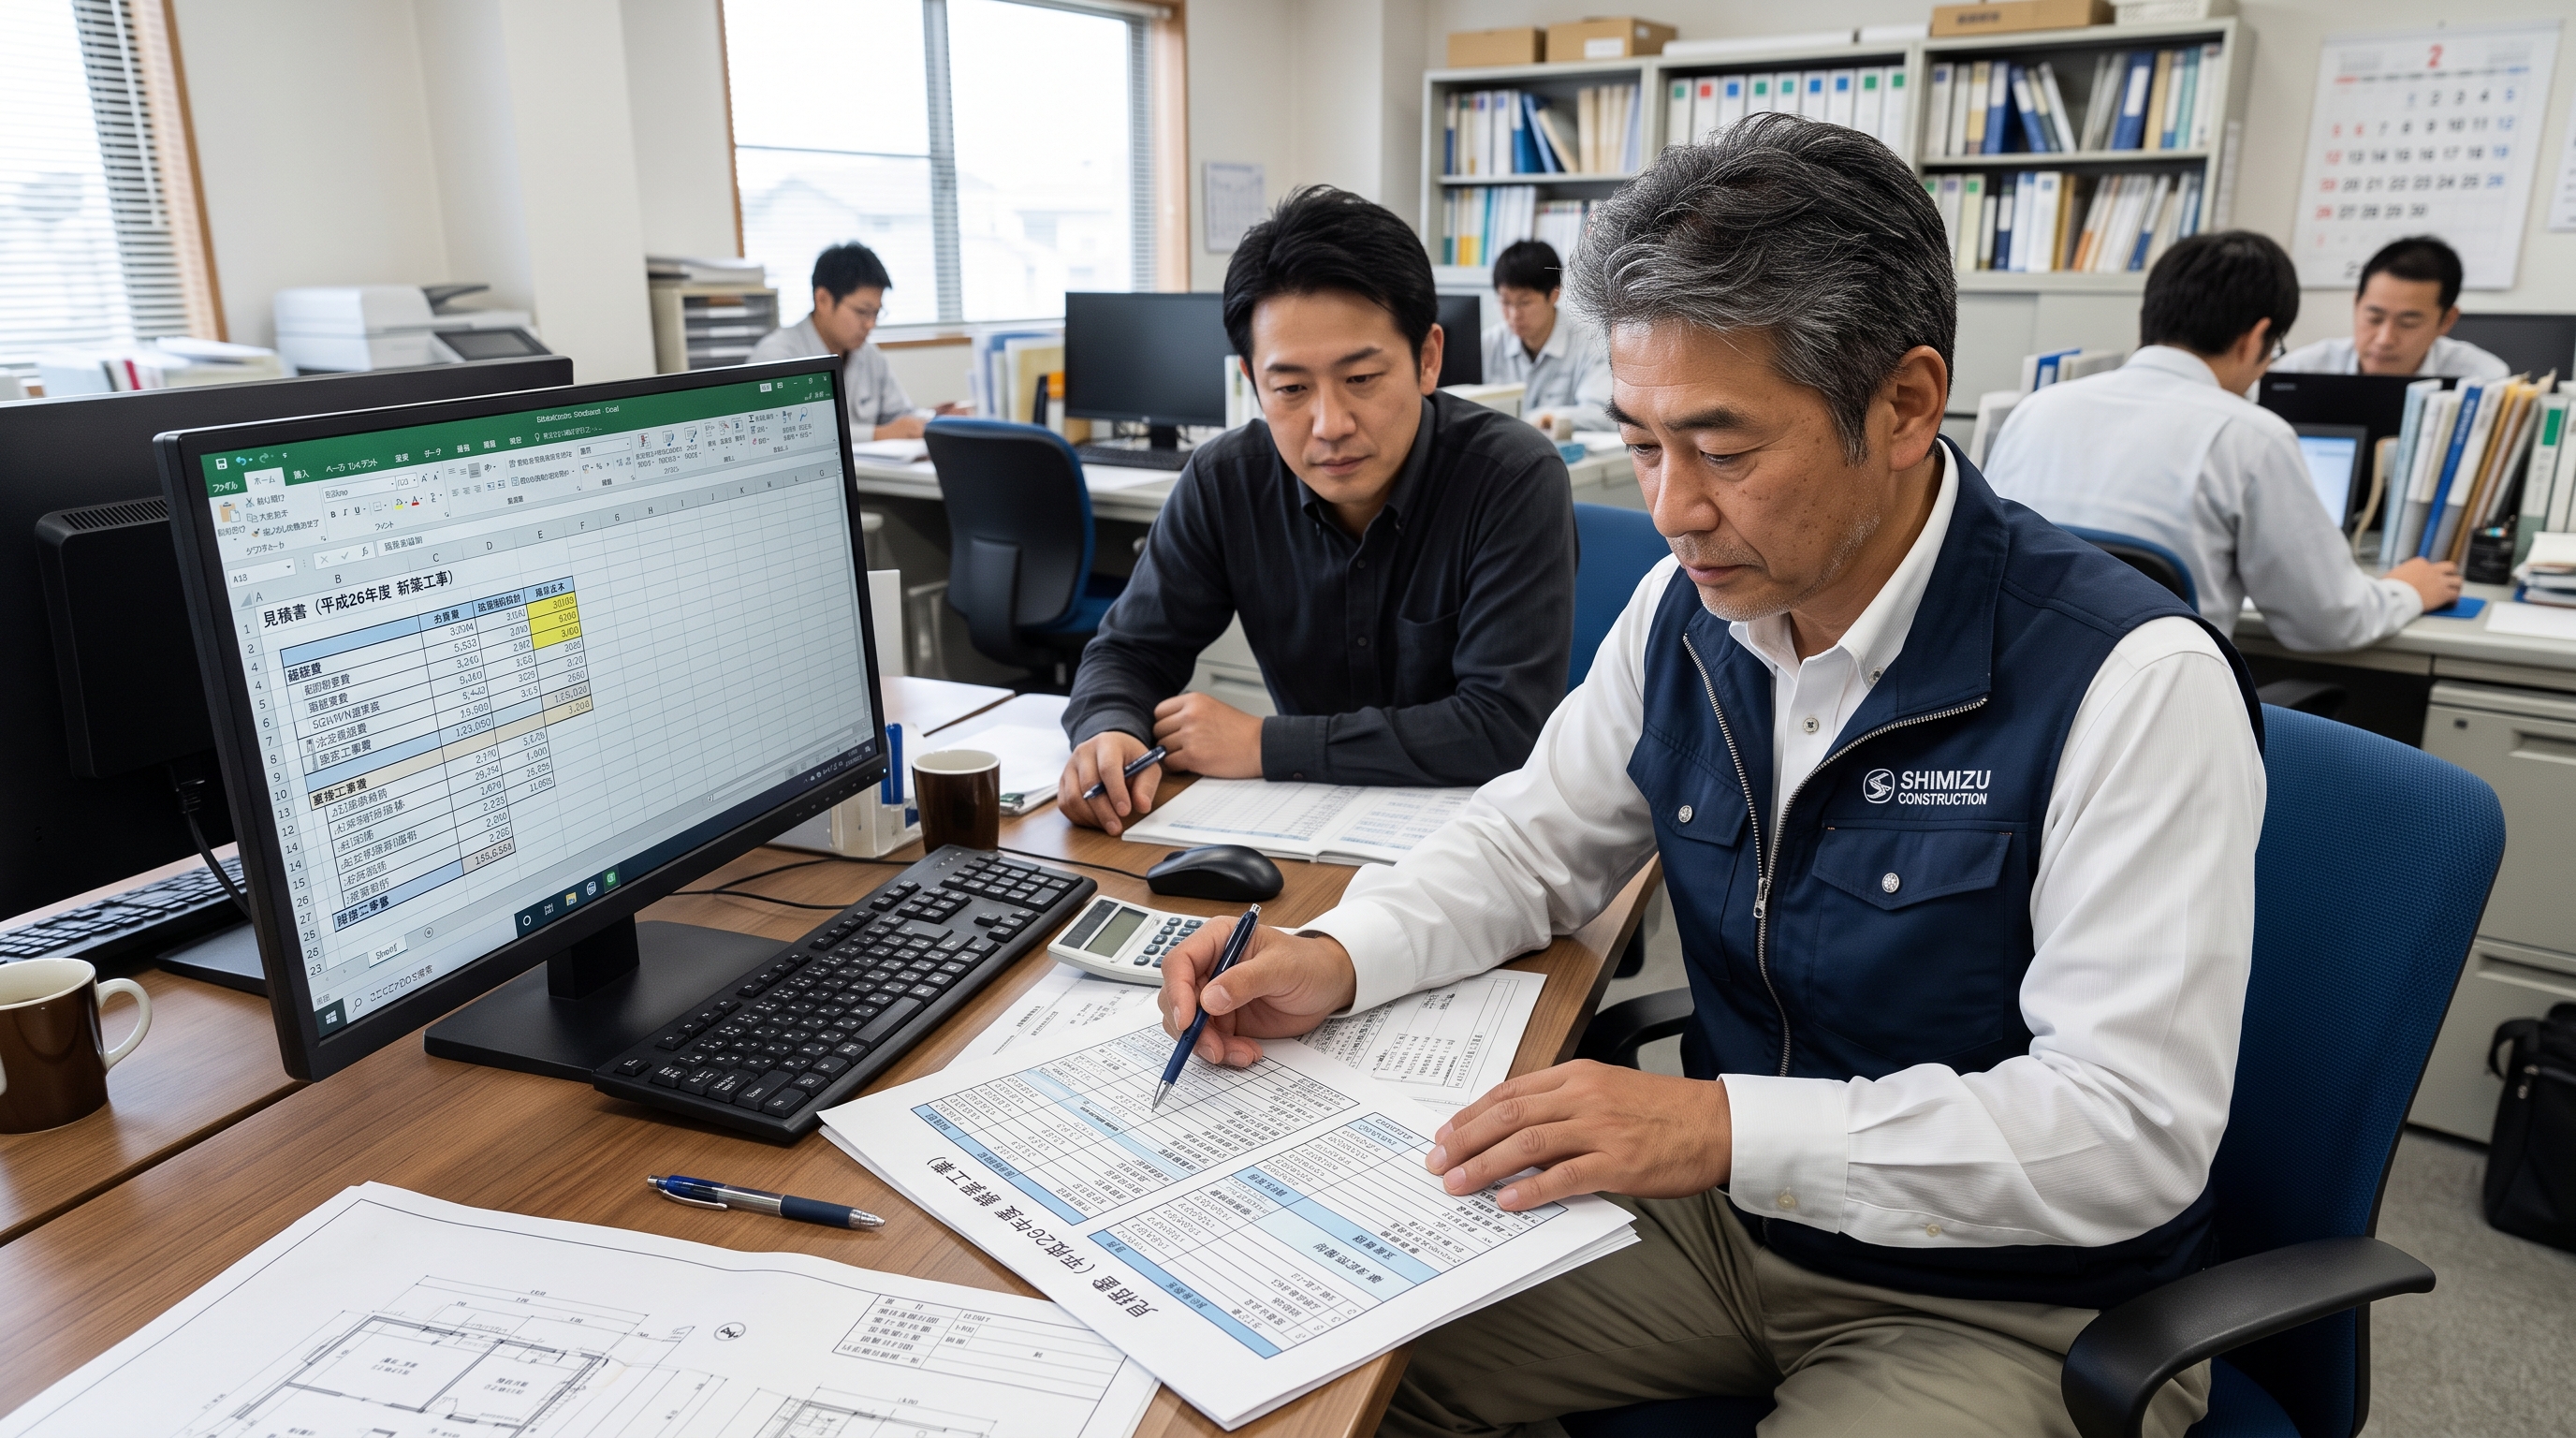
見積書に記載すべき「諸経費」「法定福利費」の算出基準
CONOC編集部 ・ 2026/9/22
諸経費に含まれる項目を整理する
諸経費とは、直接工事費以外にかかる間接的な費用の総称で、現場管理費・一般管理費・運搬費・図面作成費などが含まれます。これらを一つの「諸経費」としてまとめてしまうと、施主や元請けから内訳を求められた際に説明できず、値引き交渉の材料にされてしまうことがあります。自社の見積書テンプレートに、諸経費の内訳をあらかじめ項目立てておくことで、担当者が変わっても同じ基準で計上できるようになります。
法定福利費は「率」で算出するのが基本
法定福利費は、労務費に対して一定の率を掛けて算出するのが一般的な方法です。国土交通省が公表している「法定福利費の内訳明示に関するガイドライン」などを参考に、健康保険・厚生年金・雇用保険といった項目ごとの負担率を把握しておくと、根拠のある金額を提示できます。この率を社内で統一しておかないと、案件によって法定福利費の計上額がばらつき、原価管理上の整合性も取れなくなります。
下請けへの発注時にも法定福利費を明示する
自社が元請けとして下請けに発注する際も、法定福利費を内訳明示した見積もりを求めることが望ましいとされています。下請け業者が法定福利費を確保できていないと、社会保険未加入の問題につながり、結果的に元請けである自社の責任も問われかねません。発注時の見積もり依頼書に、法定福利費を別枠で記載するよう指定しておくと、双方にとって透明性の高い取引になります。
諸経費率が案件によって変わる理由を説明できるようにする
諸経費は工事金額に対する一定率で算出されることが多いものの、現場の立地や工期の長さ、必要な人員体制によって、適正な率は案件ごとに変わります。遠方の現場では移動・宿泊費がかさみ、短工期の案件では管理の密度が上がるため、標準率よりも高く設定すべき場合があります。この判断基準を「経験と勘」に頼らず、過去案件の実績データをもとに整理しておくと、見積もり担当者が誰であっても一定の精度を保てます。
施主・元請けへの説明資料として活用する
諸経費や法定福利費の算出根拠を明確にしておくことは、価格交渉の場面でも役立ちます。「なぜこの金額なのか」を数字で説明できる見積書は、根拠のない値引き要求に対しても対応しやすくなります。逆に、算出根拠を持たないまま「一式」で提示していると、交渉の主導権を相手に握られやすくなります。
諸経費・法定福利費の未計上が招くトラブル
法定福利費を見積もりに含めないまま受注してしまうと、実際の工事では社会保険料などの負担が発生するため、その分の原価が丸ごと利益から削られる結果になります。特に下請けとして仕事を受ける機会が多い会社ほど、元請けから提示された金額をそのまま受け入れてしまい、法定福利費を別途請求できずに終わるケースが見られます。見積もりを提出する段階で、法定福利費を明確に内訳として示しておくことが、こうした損失を防ぐ第一歩になります。
諸経費の算出プロセスをチェックリスト化する
諸経費や法定福利費の算出は、案件ごとに条件を踏まえて計算する必要があるため、慣れていない担当者にとってはミスが起きやすい工程です。「労務費に対して法定福利費率を掛ける」「現場管理費は工期に応じて調整する」といった算出手順をチェックリストとして整理しておくと、経験の浅い担当者でも一定の精度で見積もりを作成できるようになります。
諸経費と法定福利費は、工事費本体に比べて見落とされがちな項目ですが、算出根拠を明確にしておくことが、見積書全体の信頼性を底上げします。社内で統一した算出ルールを整備しておくことが、担当者による差を防ぐ第一歩です。
その転記作業、AIに一度やらせてみませんか。
下見積をアップロードするだけで自社見積書の原価欄に自動転記、あとは粗利率を一括設定するだけで客出し見積書が完成。実際の見積書で読み取り精度を試してみてください。
見積もりデモを試す(会員登録不要・無料)