個人事業主として働いていた一人親方を、正式に従業員として雇用する場面は建設業では珍しくありません。しかしこの切り替えには、通常の中途採用とは異なる労務上の注意点が存在します。この記事ではその基本的な視点を整理します。詳細な取り扱いは社会保険労務士に確認してください。
助成金・労務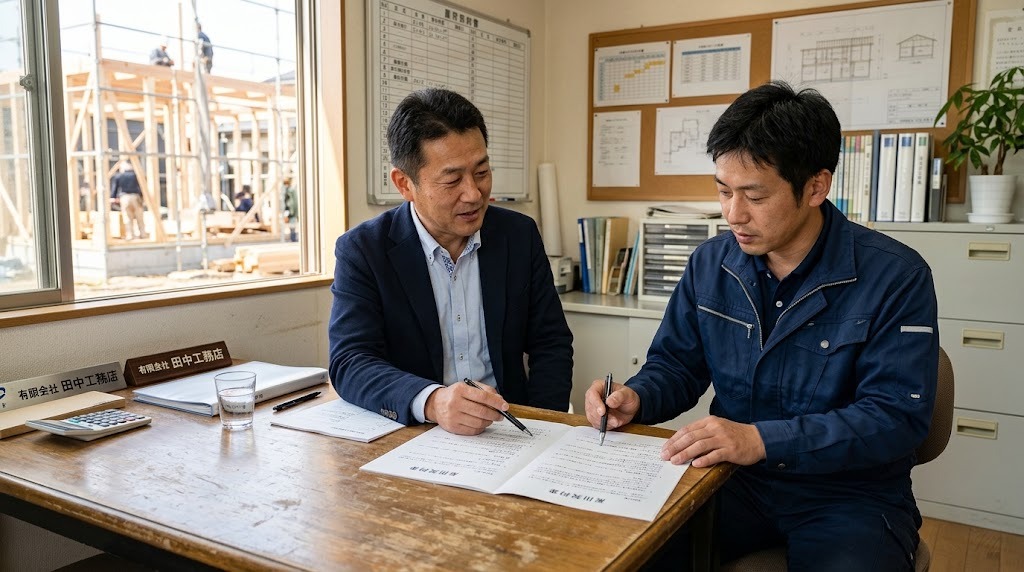
一人親方から従業員化するときの労務上の注意点
CONOC編集部 ・ 2026/9/28
「実質的な雇用関係」への切り替えを明確にする
一人親方として業務委託的な関係で仕事を依頼していた相手を従業員として雇用する場合、契約の形態や働き方の実態を、明確に雇用関係へと切り替える必要があります。曖昧なまま従来の働き方を継続してしまうと、労働者性の判断をめぐって後にトラブルになることがあります。
切り替えのタイミングで、業務委託契約を終了し、新たに雇用契約を締結するという手続きを明確に行うことが重要です。
社会保険・労働保険の加入手続きが必要になる
個人事業主として働いていた期間は加入していなかった社会保険や労働保険についても、従業員化に伴い加入手続きが必要になります。この手続きを見落としたまま雇用関係を継続してしまうと、後から遡って対応を求められる可能性があります。
従業員化を決定した時点で、必要な保険手続きを漏れなく洗い出しておくことが重要です。
給与体系の見直しが必要になる
一人親方時代の報酬体系をそのまま給与として引き継ぐと、労働基準法上の賃金の定義や、残業代の計算方法との整合性が取れなくなることがあります。従業員化に伴い、給与体系を労働法制に沿った形に再設計する必要があります。
本人にとって収入面での変化が生じる場合もあるため、丁寧な説明と合意形成が欠かせません。
本人の意向も丁寧に確認する
一人親方として独立した働き方を続けたいという意向を持つ人にとって、従業員化は必ずしも歓迎される変化とは限りません。会社側の都合だけで進めるのではなく、本人の意向を丁寧に確認し、双方にとって納得感のある形で進めることが重要です。
従業員化のメリットを具体的に説明することも、円滑な合意形成につながります。
移行期間中は複数の働き方が混在することを想定する
一人親方から従業員への切り替えは、全員が同時に一斉に行われるとは限らず、一部は引き続き業務委託の関係を続け、一部は従業員化するという移行期間が生じることがあります。この期間中、同じ現場で異なる契約形態の人が混在することになるため、それぞれの働き方の違いを現場全体で正確に理解しておく必要があります。
混在期間が長引くと、周囲が契約形態の違いを意識しないまま同じように指示を出してしまい、実態として雇用関係にあると判断されるリスクが高まるため、移行のスケジュールをできる限り明確にしておくことが重要です。
税務上の取り扱いの変化にも留意する
個人事業主から従業員へと切り替わることで、税務上の取り扱いも大きく変化します。本人が確定申告から給与所得としての年末調整に切り替わることに戸惑うことも多いため、税理士とも連携しながら、本人への説明を丁寧に行うことが求められます。
労務と税務の両面から専門家の助言を受けながら進めることが、円滑な従業員化の実現につながります。
まとめ
一人親方から従業員化する際は、契約関係の明確な切り替え、社会保険・労働保険の加入手続き、給与体系の見直しといった対応が必要になります。本人の意向を確認しながら、専門家のサポートを受けて丁寧に進めることが重要です。
その採用費、"資産"になっていますか。
採用サイトを持たないまま求人媒体だけに頼っていませんか。CONOC採用部なら、初期15万円で採用サイト制作・求人媒体運用・人材紹介までワンストップで対応します。まずは0円で、御社の採用サイトのデザイン案をご覧ください。
無料で相談する